Steuererklärung für Selbstständige: Verpflegungsmehraufwand absetzen
Welche Unterlagen du brauchst, wo die Pauschale in der Anlage EÜR steht und was GigTax für deine Steuererklärung übernimmt.
Von Igor Lier, GigTax. Zuletzt geprüft am .
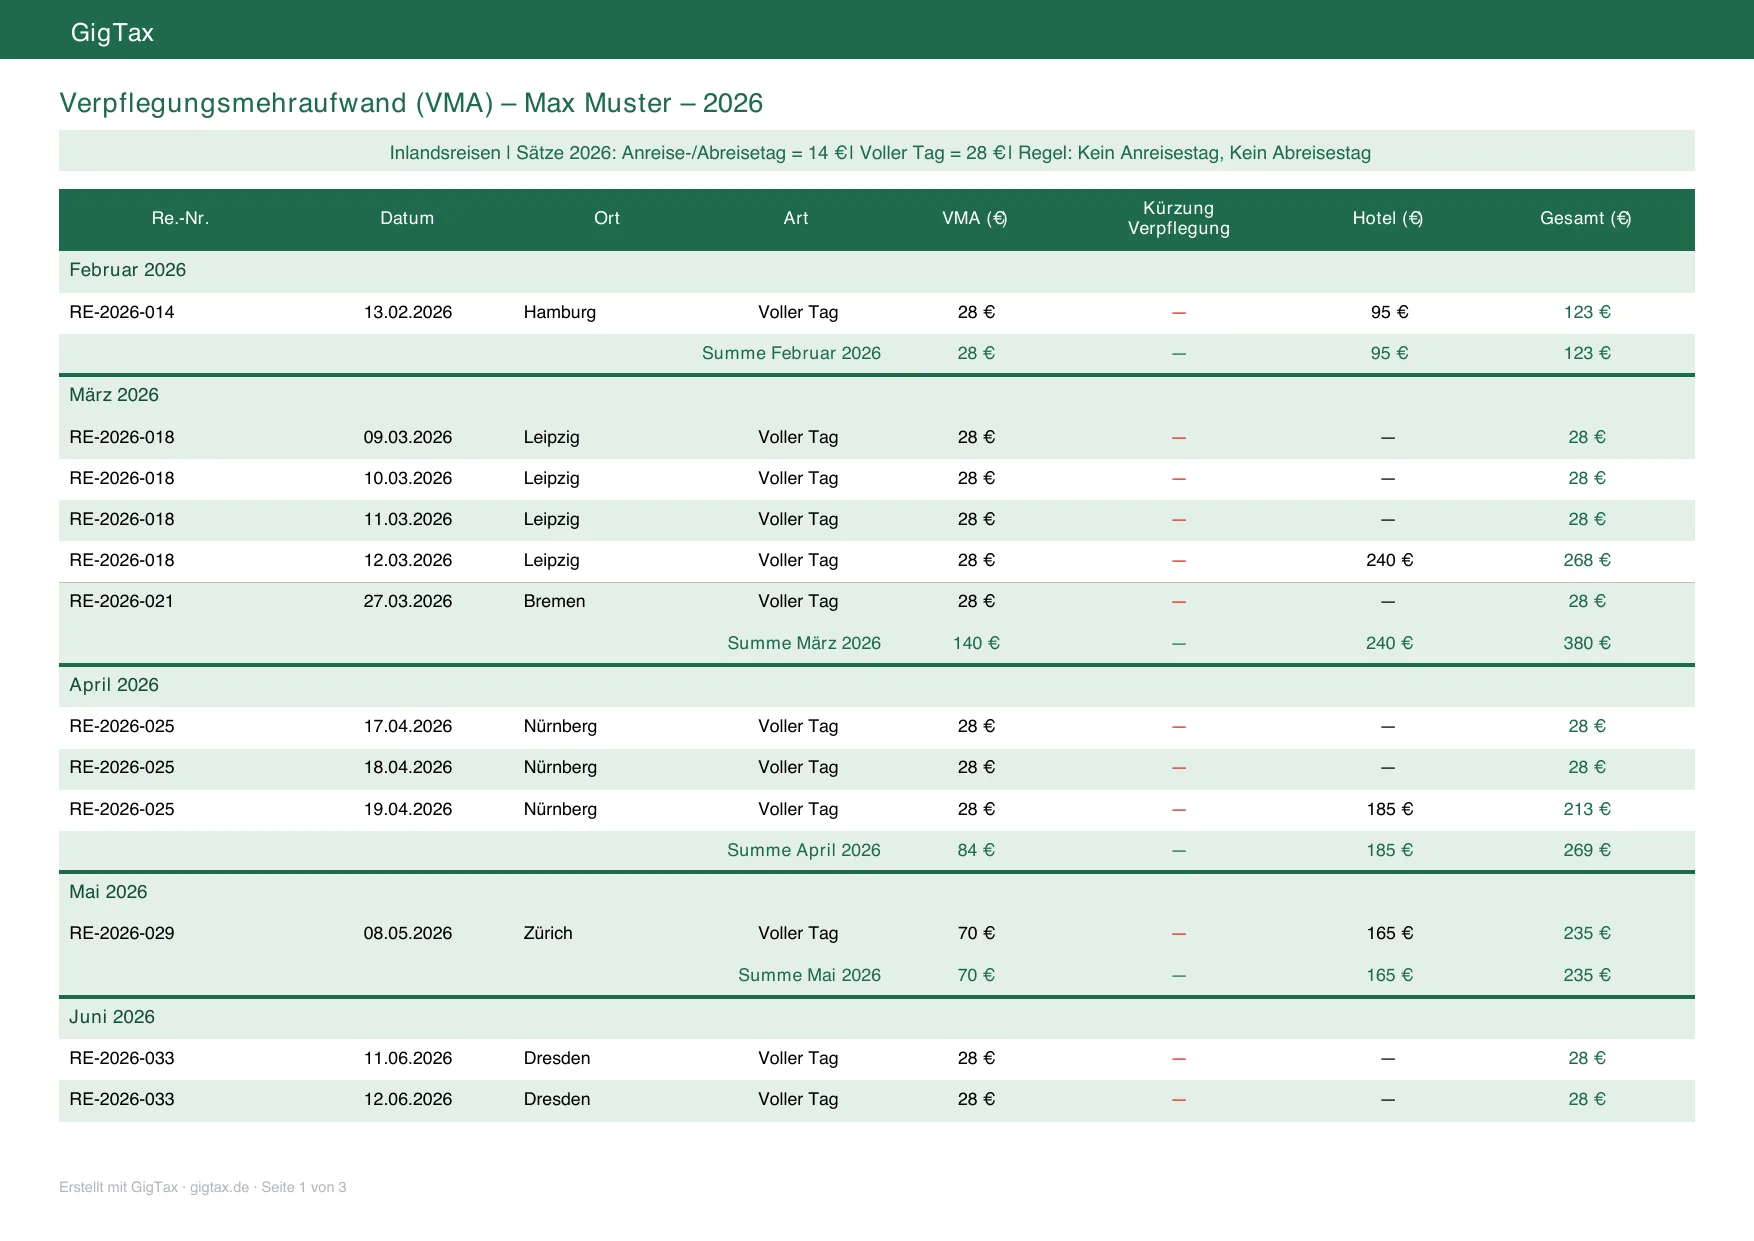
Steuererklärung für Selbstständige: was du für den Verpflegungsmehraufwand brauchst
Für den Verpflegungsmehraufwand verlangt das Finanzamt keinen Essensbeleg. Es will nachvollziehen können, wie du auf die Summe kommst. Dafür brauchst du für jeden Auswärtstag das Datum, den Ort und die Dauer deiner Abwesenheit. Bei vielen Terminen im Jahr ist genau das die Arbeit.
- Rechnungen und Gagenabrechnungen, auf denen Einsatzort und Datum stehen.
- Auftrag oder Vertrag, Crew-Sheet, Dienstplan oder Tourplan, wenn die Rechnung zu knapp ist.
- Hotelrechnungen, Tickets und Kalendereinträge als Nachweis für An- und Abreise.
- Deine Wohnung und deine Betriebsstätte als Ausgangspunkt, denn von dort aus zählt die Abwesenheit.
Eine bestimmte Form ist nicht vorgeschrieben. Heb die Unterlagen auf. Die Tabelle aus GigTax ersetzt sie nicht, sie ordnet sie.
Wo der Verpflegungsmehraufwand in der Anlage EÜR steht
| Posten | Wo er steht |
|---|---|
| Honorar und vom Auftraggeber gezahlte Spesen | Betriebseinnahmen |
| Verpflegungsmehraufwand | Betriebsausgaben, eigene Zeile für Verpflegungsmehraufwendungen in der Anlage EÜR |
| Hotel und Fahrtkosten | jeweils eigene Zeilen, gegen Beleg |
| Verpflegungsmehraufwand bei Angestellten | Werbungskosten, Anlage N |
Die Pauschale hängt nicht davon ab, ob dein Auftraggeber Spesen gezahlt hat. Die gezahlten Spesen sind Einnahmen, die Pauschale ist eine Ausgabe. Beides steht getrennt.
Die Höhe richtet sich nach der Abwesenheit: 14 € bei mehr als acht Stunden sowie am An- und Abreisetag, 28 € bei 24 Stunden. Im Inland gilt das seit 2020 unverändert, auch 2026. Im Ausland legt das Bundesfinanzministerium jedes Jahr für jedes Land einen eigenen Satz fest. Alle Sätze und Tabellen und die Regeln für Auslandstage stehen auf eigenen Seiten. Was als Freelancer in die EÜR gehört, steht bei Spesen für Freelancer, absetzen und berechnen.
Steuererklärung berechnen: was GigTax rechnet und was nicht
Die Steuer berechnet GigTax nicht, und eine fertige Steuererklärung erstellt die App auch nicht. GigTax berechnet ausschließlich den Verpflegungsmehraufwand und stellt Übernachtungen mit Beleg zusammen. Die Summe trägst du selbst in deine Steuererklärung ein, oder du gibst die Tabelle an deinen Steuerberater.
- Du lädst Rechnungen als PDF hoch, importierst deinen Kalender als ICS-Datei, fotografierst den Tourplan oder tippst Termine ein.
- GigTax macht aus jedem Termin einzelne Tage: Anreise, Einsatz, Abreise und freie Tage vor Ort, und rechnet jeden Tag mit dem Satz des Landes und des Jahres.
- Gestellte Mahlzeiten markierst du je Tag, gekürzt wird nur, was du markierst.
- Als Ergebnis bekommst du eine Excel-Tabelle, eine PDF-Übersicht und ein Buchhaltungs-PDF, mit der Jahressumme und der Aufstellung je Tag.
Rechnen kannst du auch erst einmal ohne Konto mit dem kostenlosen Spesen-Rechner für einzelne Reisen. GigTax kostet 29,99 € pro Steuerjahr, einmalig und ohne Abo, bezahlt wird erst beim Export.
- Höhe der Pauschale: §9 Abs. 4a Satz 3 EStG. Dreimonatsfrist: Satz 6 und 7. Kürzung bei gestellten Mahlzeiten: Satz 8.
- Selbstständige: §4 Abs. 5 Satz 1 Nr. 5 EStG, verweist auf §9 Abs. 4a EStG. BMF-Schreiben vom 23.12.2014 (Reisekosten bei Gewinnermittlung), Rz 12: keine Kürzung bei Mahlzeiten von dritter Seite.
- Auslandspauschalen: BMF-Schreiben vom 2.12.2024 (Sätze 2025) und vom 5.12.2025 (Sätze 2026), Tabelle auf der Seite Verpflegungspauschale.
Häufige Fragen
Steuererklärung Selbstständige: Was brauche ich für den Verpflegungsmehraufwand?
Keine Essensbelege, sondern Unterlagen, aus denen Tag, Ort und Dauer deiner Auswärtstage hervorgehen: Rechnung, Auftrag oder Vertrag, Tourplan, Dienstplan, Hotelrechnung, Tickets oder Kalendereinträge. Eine bestimmte Form ist nicht vorgeschrieben. Bewahre die Unterlagen auf, auch wenn du die Tabelle aus GigTax dazu ablegst.
Kann ich meine Steuererklärung mit GigTax berechnen?
Nicht die ganze Steuererklärung. GigTax berechnet ausschließlich den Verpflegungsmehraufwand. Die Jahressumme und die Aufstellung je Tag nimmst du für die Anlage EÜR oder gibst sie an deinen Steuerberater.
Wo trage ich den Verpflegungsmehraufwand in der Steuererklärung ein?
Als Selbstständiger bei den Betriebsausgaben in der Anlage EÜR, dort gibt es eine eigene Zeile für Verpflegungsmehraufwendungen. Wer angestellt ist, setzt den Betrag als Werbungskosten an, in der Anlage N.
Zählt die Pauschale auch, wenn mein Auftraggeber Spesen gezahlt hat?
Ja. Gezahlte Spesen gehören zu den Betriebseinnahmen, die Verpflegungspauschale ist eine Betriebsausgabe. Beides steht getrennt und hängt nicht voneinander ab.
Was kostet GigTax für die Steuererklärung?
29,99 € pro Steuerjahr, einmalig und ohne Abo. Bezahlt wird erst beim Export. Vorher siehst du deine geprüften Termine und das Ergebnis kostenlos.